BPO Financeiro em Ribeirão Preto: caixa para agronegócio, saúde e serviços no interior paulista
Vendas no ritmo da safra, prazos longos para clientes do agro, estoque caro e convênios na saúde pesam no caixa das PMEs de Ribeirão Preto. Veja os riscos por setor, o cálculo do capital de giro e como construir previsibilidade.
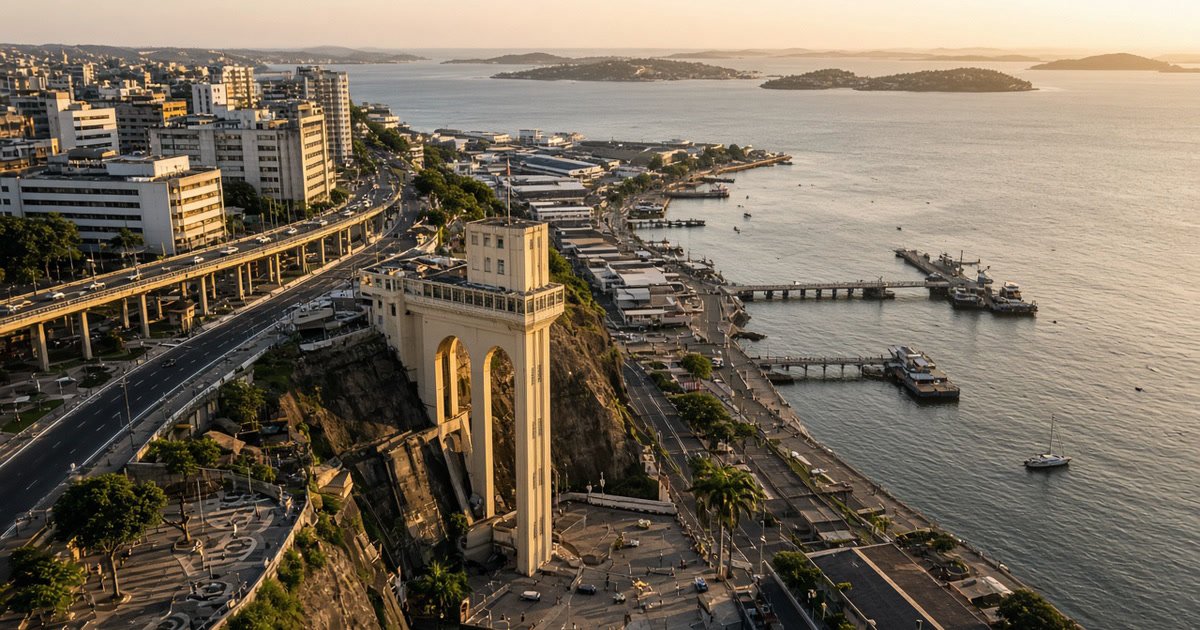
Ribeirão Preto é uma das principais cidades do interior paulista e um centro regional de comércio, serviços, saúde e educação para um amplo conjunto de municípios do nordeste do estado. Ao mesmo tempo, vive próxima do agronegócio: a região é tradicionalmente ligada à cana-de-açúcar, ao setor sucroenergético e a uma cadeia de máquinas, peças, insumos, transporte e serviços que gira em torno do campo. É também a cidade que sedia a Agrishow, uma das maiores feiras de tecnologia agrícola do país.
Para a PME local, essa combinação traz uma dinâmica particular. Muitas empresas urbanas vendem para quem planta, colhe, transporta ou processa, e recebem no ritmo da safra. Outras atendem um polo de saúde e ensino que movimenta consultórios, clínicas, laboratórios e serviços. E todas convivem com prazos longos, fornecedores que cobram em dia e um capital de giro que cresce junto com as vendas.
Quando o dono procura um BPO Financeiro em Ribeirão Preto, em geral quer entender por que vende bem e ainda precisa de crédito para atravessar alguns meses. Este guia é para o empresário que quer organizar o financeiro, com ou sem terceirização: o contexto da cidade, os riscos de caixa por setor, o cálculo do capital de giro e como preparar a empresa antes de terceirizar a rotina.
Ribeirão Preto em números: o contexto que pesa no caixa
- Uma grande economia do interior. Segundo o IBGE, o Produto Interno Bruto (PIB) de Ribeirão Preto foi de cerca de R$ 52,3 bilhões em 2023. O Censo 2022 contou 698.642 habitantes no município (veja os dados no IBGE Cidades).
- Centro regional de serviços. Comércio, saúde, educação, serviços profissionais e logística atendem não só a cidade, mas uma região inteira, o que amplia o mercado e também a dependência do desempenho econômico do entorno.
- Proximidade com o agro. A economia regional tem forte ligação com a cana-de-açúcar e com o setor sucroenergético, além de outras culturas e da pecuária. A Agrishow, realizada na cidade, reúne fabricantes, revendas e produtores e movimenta negócios de máquinas e tecnologia agrícola.
- Polo de saúde e ensino. A presença de universidades, entre elas um campus da Universidade de São Paulo (USP), hospitais e uma rede ampla de clínicas e laboratórios faz da saúde um dos setores mais relevantes da cidade.
Na prática, muitas PMEs locais convivem com receita ligada ao calendário agrícola, vendas a prazo longo, clientes concentrados e recebimento de convênios.
Os riscos de caixa mais comuns nas PMEs ribeirão-pretanas
Receber no ritmo da safra
Revendas de peças, insumos e máquinas, oficinas, transportadoras, empresas de manutenção industrial e prestadores de serviço ligados ao campo costumam ter vendas e recebimentos concentrados em torno da safra. Na cana, a safra do Centro-Sul começa, em geral, em abril e vai até o fim do ano, com a entressafra nos primeiros meses. Para quem atende usinas e produtores, isso significa meses muito fortes e outros de demanda mais fraca, além de recebimentos que dependem do resultado do cliente.
Prazos longos para os clientes, prazos curtos dos fornecedores
É comum que clientes do agro comprem com prazo longo, às vezes com vencimento na colheita, enquanto os fornecedores da revenda cobram em 30 ou 45 dias. A diferença é financiada pela própria empresa. Quanto mais ela vende, mais capital de giro precisa.
Estoque caro e de giro lento
Peças e equipamentos agrícolas têm valor alto e, muitas vezes, giro lento. Manter estoque para atender rapidamente na safra é uma vantagem comercial, mas prende dinheiro por meses.
Variações de preço e de clima
Uma quebra de safra, uma geada, uma estiagem ou uma queda no preço dos produtos agrícolas negociados em bolsa (commodities), como açúcar e etanol, chega ao caixa urbano em forma de pedidos menores, prazos renegociados e atrasos.
Convênios e glosas na saúde
Clínicas, laboratórios e consultórios que atendem planos de saúde faturam hoje e recebem semanas depois, com risco de glosa, ou seja, recusa total ou parcial da conta pela operadora. O guia de gestão financeira para clínicas aprofunda o tema.
Juros altos sobre o capital de giro
Com a Selic (taxa básica de juros) em 13,75% ao ano, taxa consultada em outubro de 2026 (veja o histórico no Banco Central), financiar prazos longos com crédito bancário de última hora custa caro.
Exemplo numérico: quanto capital de giro a operação consome
Exemplo hipotético, não é caso real nem referência de mercado (benchmark). Uma revenda de peças agrícolas em Ribeirão Preto tem os seguintes prazos médios:
- Prazo médio de recebimento (PMR), ou seja, quantos dias, em média, os clientes levam para pagar: 90 dias.
- Prazo médio de estoque, ou seja, quantos dias a peça fica parada antes de ser vendida: 60 dias.
- Prazo médio de pagamento (PMP), ou seja, quantos dias a empresa tem para pagar os fornecedores: 45 dias.
Passo 1: ciclo de caixa
O ciclo de caixa mostra quantos dias a empresa financia a operação com dinheiro próprio ou de terceiros:
- 90 + 60 − 45 = 105 dias.
Passo 2: necessidade de capital de giro
A necessidade de capital de giro (NCG) é quanto dinheiro a empresa precisa ter aplicado na operação para sustentar esse ciclo. Uma estimativa simples usa os custos da operação por dia. A revenda tem custos e compras de cerca de R$ 300 mil por mês:
- Custo por dia: 300.000 ÷ 30 = R$ 10 mil.
- Necessidade de capital de giro: 10.000 × 105 = R$ 1,05 milhão.
Passo 3: o efeito de reduzir prazos
Se a revenda conseguir reduzir o PMR de 90 para 60 dias, com política de prazo por cliente e incentivo ao pagamento antecipado:
- Novo ciclo: 60 + 60 − 45 = 75 dias.
- Nova necessidade de capital de giro: 10.000 × 75 = R$ 750 mil.
- Dinheiro liberado: 1.050.000 − 750.000 = R$ 300 mil.
Trinta dias a menos de prazo médio de recebimento liberam R$ 300 mil, sem vender um real a mais. Ao custo de crédito de hoje, é dinheiro que deixa de ser financiado. O cálculo completo está no guia de capital de giro.
Os números que o empresário de Ribeirão Preto precisa acompanhar
| Indicador | Como calcular | Para que serve |
|---|---|---|
| Prazo médio de recebimento (PMR) | contas a receber ÷ vendas a prazo do período × dias do período | Saber quantos dias o dinheiro leva para voltar |
| Prazo médio de estoque | estoque médio ÷ Custo da Mercadoria Vendida (CMV, quanto custaram os itens vendidos) × dias | Saber quanto tempo o produto fica parado |
| Prazo médio de pagamento (PMP) | contas a pagar ÷ compras do período × dias | Saber quanto prazo a empresa recebe dos fornecedores |
| Ciclo de caixa | PMR + prazo médio de estoque − PMP | Saber quantos dias a empresa financia a operação |
| Receita por mês do calendário agrícola | vendas mensais dos últimos 24 meses | Enxergar safra e entressafra no próprio negócio |
| Concentração de clientes | vendas dos 5 maiores clientes ÷ vendas totais | Medir o risco de depender de poucos compradores |
Como construir previsibilidade de caixa
1. Fluxo projetado com o calendário da safra
Use o histórico de 24 meses para identificar os meses de pico e de baixa. Coloque no fluxo o calendário dos seus clientes: início e fim da safra, períodos de manutenção das usinas na entressafra, a época da Agrishow e os vencimentos concentrados na colheita. Projete pelo menos 13 semanas à frente e os próximos 12 meses em visão mensal. O método está no post sobre previsão de caixa em 13 semanas.
2. Política de prazo e limite por cliente
Defina, por escrito, o prazo máximo e o limite de crédito de cada cliente, com base no histórico de pagamento e na exposição ao resultado da safra. Clientes novos começam com limite menor. Prazo é decisão comercial, mas precisa ser tomada com o custo do dinheiro e o risco de atraso na conta. O post sobre contas a receber e inadimplência aprofunda o tema.
3. Estoque dimensionado pelo caixa
Antes de reforçar o estoque para a safra, simule o caixa das semanas seguintes com o pagamento. Itens de giro lento e valor alto merecem atenção especial: compra programada, encomenda sob pedido ou acordo de consignação com o fornecedor, quando possível.
4. Reserva para a entressafra
Defina, em meses de despesa fixa, a reserva que a empresa quer ter ao entrar nos meses de baixa e trate essa reserva como compromisso. O post sobre reserva de caixa da empresa mostra como dimensionar.
5. Crédito planejado, não emergencial
Se a necessidade de capital de giro é estrutural, como no exemplo, vale planejar com antecedência a fonte de financiamento e comparar custos efetivos, em vez de recorrer a cheque especial ou antecipações de última hora na véspera da safra.
Por setor: o que organizar primeiro
- Revendas de peças, insumos e máquinas: calendário de safra dos clientes, recebíveis com vencimento na colheita, estoque por linha e giro, limite de crédito por cliente.
- Serviços industriais e manutenção: contratos com usinas e indústrias, picos de demanda na entressafra para manutenção, custo de equipe por contrato.
- Transporte e logística: receita concentrada na safra, custo de combustível e manutenção, financiamento de frota.
- Saúde (clínicas, laboratórios, consultórios): faturamento por convênio, índice de glosa por operadora, prazo real de pagamento e repasse a profissionais parceiros.
- Comércio e serviços da cidade: recebíveis de cartão, conciliação diária, sazonalidade de fim de ano e efeito indireto da safra no consumo regional.
Tributos: o básico para o financeiro
O enquadramento tributário é sempre com o seu contador. Para o financeiro, dois pontos merecem atenção:
- O fim do regime de caixa no Simples Nacional em 2027. A partir de 1º de janeiro de 2027, o imposto do Simples passa a incidir sobre o faturado no mês, e não mais sobre o recebido. Para quem vende com prazo longo, como na safra, o imposto passa a sair muito antes do dinheiro. O post sobre o fim do regime de caixa no Simples mostra o efeito.
- A reforma tributária. A Contribuição sobre Bens e Serviços (CBS, tributo federal que substitui PIS e Cofins) passa a ser cobrada em 2027, e a transição para o Imposto sobre Bens e Serviços (IBS) acontece nos anos seguintes. Preços e contratos de longo prazo precisam considerar essa mudança.
Antes de terceirizar: como preparar a empresa
Terceirizar a rotina financeira funciona melhor quando a empresa faz a parte dela:
- Inventário: contas bancárias, maquininhas, sistemas, contratos, empréstimos, principais clientes e fornecedores.
- Alçadas de aprovação: quem aprova pagamento, até que valor e por qual canal.
- Escopo por escrito: o que fica com o parceiro externo, o que continua dentro da empresa e o que é do contador.
- Ponto focal interno: alguém que responde dúvidas, envia documentos e acompanha as decisões do dia a dia.
O roteiro de implantação está no post sobre implementar o BPO Financeiro em 30 dias. Empresas com operação também na região de Campinas podem ver o post sobre BPO Financeiro em Campinas.
Perguntas frequentes
Preciso de um BPO Financeiro sediado em Ribeirão Preto?
Não necessariamente. A rotina financeira funciona bem de forma remota, com acessos seguros e canais de comunicação definidos em contrato. Conhecer o calendário do agro e a dinâmica da saúde regional ajuda; processo e clareza de escopo pesam mais.
Terceirizar o financeiro substitui o contador?
Não. Tributos, guias, folha e obrigações acessórias são do contador. A rotina financeira trata de caixa, pagamentos, conciliação e informação gerencial, conforme o escopo contratado.
Como calcular quanto capital de giro minha empresa precisa?
Some o prazo médio de recebimento ao prazo médio de estoque e subtraia o prazo médio de pagamento. O resultado, em dias, multiplicado pelos custos da operação por dia, dá uma estimativa da necessidade de capital de giro.
Como lidar com clientes que pagam só na colheita?
Com limite de crédito por cliente, projeção de caixa que considere a data provável de pagamento e reserva ou crédito planejado para o intervalo. O prazo deve fazer parte do preço: vender para receber em seis meses tem custo financeiro.
Por onde começar se o financeiro está desorganizado?
Pelo inventário de contas e compromissos, pela conciliação dos últimos meses e por um fluxo de caixa projetado simples. Com isso, as prioridades aparecem.
Fale com a BFinance
Se a sua empresa em Ribeirão Preto quer mais previsibilidade de caixa para atravessar safra, entressafra e prazos longos, fale com a BFinance. A gente conversa sobre o momento da sua empresa e sobre o que faz sentido terceirizar na rotina financeira.
WhatsApp: (11) 93621-8847
Site: bfinance.com.br
Escrito por
Augusto BenelliEspecialista em BPO financeiro e gestão empresarial. A BFinance nasceu com a missão de democratizar o acesso à gestão financeira de qualidade para PMEs e clínicas no Brasil.