BPO Financeiro em Salvador: caixa para turismo, comércio e serviços na Bahia
Verão, Carnaval, vendas por agências e cartão parcelado e clientes grandes com prazo longo fazem o caixa das PMEs de Salvador entrar em ondas. Veja os riscos por setor, um exemplo de sazonalidade e como formar reserva.
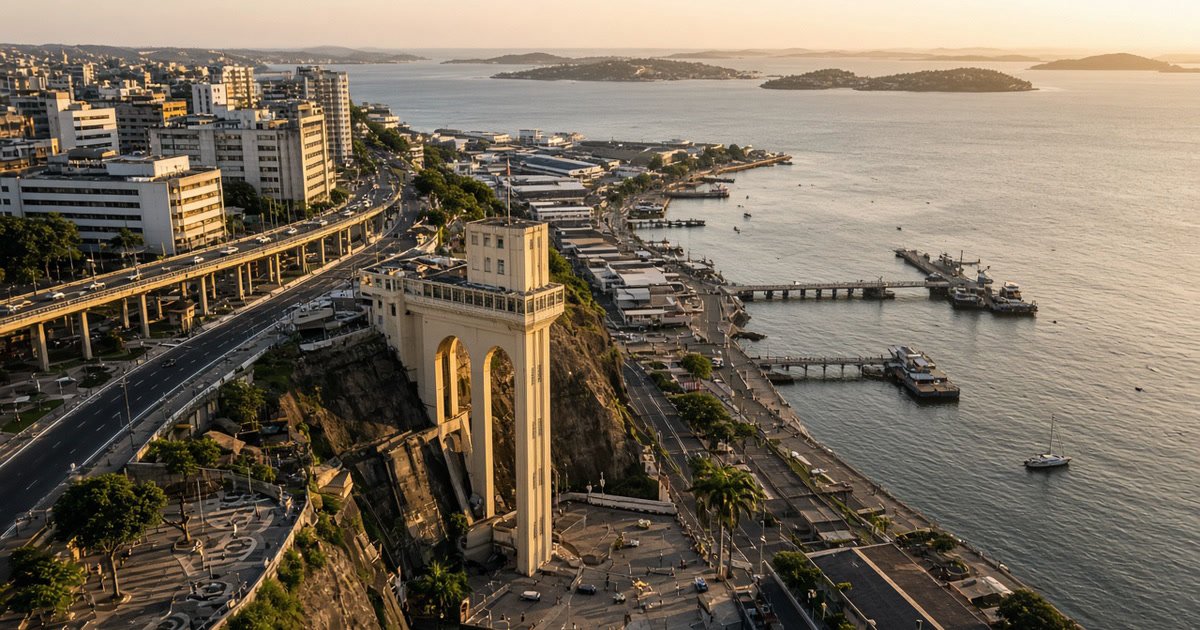
Salvador é a maior economia da Bahia e uma das grandes capitais do Nordeste. A cidade reúne turismo o ano todo, um comércio forte, uma rede de serviços que atende a região metropolitana e um calendário de festas que movimenta restaurantes, bares, hotéis, lojas e empresas de eventos.
Para a PME soteropolitana, isso traz uma dificuldade que se repete: o dinheiro entra em ondas. No verão e no Carnaval, o faturamento sobe e o caixa parece folgado. Nos meses de baixa, as despesas fixas continuam, a folha continua e o fornecedor continua cobrando. Muitas empresas lucram no ano e, mesmo assim, ficam sem dinheiro no meio dele.
Quando o dono procura um BPO Financeiro em Salvador, em geral quer entender por que a empresa vende bem e o caixa aperta. Este guia é para o empresário que quer organizar o financeiro, com ou sem terceirização: o contexto da cidade, os riscos de caixa por setor, os números a acompanhar, um exemplo de sazonalidade e como preparar a empresa antes de terceirizar a rotina.
Salvador em números: o contexto que pesa no caixa
- A maior economia da Bahia. Segundo o IBGE, o Produto Interno Bruto (PIB, soma de tudo o que a cidade produz) de Salvador foi de cerca de R$ 76,7 bilhões em 2023, o maior do estado e o 13º do país. O Censo 2022 contou 2.417.678 habitantes. Os dados oficiais estão no portal Cidades@ do IBGE.
- Uma economia de serviços e comércio. Turismo, comércio, saúde, educação, serviços públicos e serviços para empresas concentram a atividade da capital, que também funciona como centro de compras e de serviços para a região metropolitana.
- Uma região industrial por perto. Camaçari, na região metropolitana, tem o segundo maior PIB do estado e abriga um polo industrial. Muitas PMEs de Salvador prestam serviços ou fornecem para empresas desse tipo, e isso significa vender para clientes grandes, com prazos longos de pagamento.
- Receita concentrada em poucos meses. O verão, o Carnaval e as festas de fim de ano atraem visitantes e movimentam o consumo local. Depois disso, vem um período mais fraco para parte dos negócios.
- Juros altos. A Selic (taxa básica de juros) está em 13,75% ao ano (consultada em novembro de 2026; veja o histórico no Banco Central). Crédito caro torna perigoso financiar o mês fraco com empréstimo.
Os números acima ajudam a entender o cenário, mas o que decide o caixa de uma empresa específica é o ritmo dela: quando vende, quando recebe e quando paga.
Os riscos de caixa mais comuns nas PMEs de Salvador
Receita concentrada no verão e no Carnaval
Hotéis, pousadas, bares, restaurantes, lojas de presentes e empresas de eventos podem faturar boa parte do ano em três ou quatro meses. O risco aparece quando a empresa trata o dinheiro dessa época como se fosse a receita normal: aumenta a retirada dos sócios, contrata mais, assume parcelas e depois não consegue sustentar o mesmo padrão. O exemplo numérico mais adiante mostra esse efeito.
Vendas por agências, plataformas e cartão
No turismo, uma parte importante das vendas passa por agências, plataformas de reservas e operadoras. Esses canais cobram comissão e pagam depois, às vezes semanas após a hospedagem ou o passeio. Já as vendas no cartão parcelado entram aos poucos. O resultado é um intervalo entre vender e receber que precisa ser financiado pela própria empresa. Acompanhar o valor líquido que cada canal vai realmente pagar, e quando, é mais útil do que olhar o faturamento bruto.
Clientes grandes com prazo longo
Empresas que atendem a indústria, a construção e grandes redes costumam receber em 30, 45 ou 60 dias, depois de aprovação de medições e notas. Quando a PME depende de poucos clientes assim, um atraso de um deles pode comprometer a folha do mês. Vale conhecer o calendário de pagamento de cada cliente e marcar o que depende de aprovação, em vez de assumir que o vencimento da nota é a data do dinheiro.
Estoque e compras antes da temporada
Comércio e alimentação precisam comprar mais antes da alta temporada. Se a compra for feita no limite do caixa, a empresa pode não ter dinheiro para pagar os fornecedores antes de as vendas entrarem. Outro risco é comprar demais e ficar com estoque parado depois da festa, o que prende dinheiro justamente nos meses fracos.
Juros altos sobre o capital de giro
Com a Selic em 13,75% ao ano (consultada em novembro de 2026), o crédito para cobrir meses fracos costuma sair caro. Antes de tomar dinheiro emprestado, compare o custo efetivo com o que o planejamento e a reserva poderiam evitar. O cálculo da necessidade está no guia de capital de giro.
Os números que o empresário soteropolitano precisa acompanhar
| Indicador | O que mostra | Por que importa em Salvador |
|---|---|---|
| Receita por mês, comparada ao mesmo mês do ano anterior | Se a sazonalidade está dentro do esperado | O mês fraco precisa ser planejado, não descoberto |
| Custo fixo mensal | Quanto a empresa paga mesmo sem vender | Define o tamanho da reserva para a baixa |
| Saldo de caixa projetado, semana a semana | Quando o dinheiro vai faltar ou sobrar | Evita decisões no susto |
| Prazo médio de recebimento (PMR) por canal | Em quantos dias, em média, o dinheiro de cada canal chega | Agências, cartão e clientes grandes pagam em ritmos diferentes |
| Taxa de cartão e comissão por canal | Quanto cada venda realmente deixa | O faturamento bruto engana |
| Ticket médio e margem por produto ou serviço | Quanto cada venda contribui para o lucro | Ajuda a decidir promoções de alta e baixa temporada |
| Reserva em meses de custo fixo | Quanto tempo a empresa aguenta sem vender | Base para atravessar os meses fracos |
O PMR (prazo médio de recebimento) é o número médio de dias entre vender e receber. Quanto maior, mais capital de giro a empresa precisa para financiar o intervalo.
Exemplo numérico: o lucro do ano existe, mas o caixa quebra no meio dele
Exemplo hipotético, não é caso real nem referência de mercado (benchmark). Uma empresa de turismo e alimentação em Salvador tem faturamento anual de R$ 2.400.000. Metade, R$ 1.200.000, vem de três meses de alta temporada. A outra metade se distribui em nove meses mais fracos. Os custos fixos são de R$ 120.000 por mês, e os custos variáveis (insumos, comissões, taxas) somam 30% da receita.
Meses fortes (3 meses):
- Receita mensal: 1.200.000 ÷ 3 = R$ 400.000.
- Custos variáveis: 400.000 × 30% = R$ 120.000.
- Resultado mensal: 400.000 − 120.000 − 120.000 = R$ 160.000.
- Resultado dos três meses: 160.000 × 3 = R$ 480.000.
Meses fracos (9 meses):
- Receita mensal: 1.200.000 ÷ 9 = R$ 133.333.
- Custos variáveis: 133.333 × 30% = R$ 40.000.
- Resultado mensal: 133.333 − 40.000 − 120.000 = menos R$ 26.667.
- Resultado dos nove meses: −26.667 × 9 = menos R$ 240.000.
No ano, a empresa fecha com lucro de 480.000 − 240.000 = R$ 240.000. Mas, se os sócios retirarem todo o lucro da alta temporada, a empresa entra nos meses fracos sem dinheiro e passa a precisar de crédito para pagar a folha. A alternativa é guardar, da alta temporada, pelo menos o que será consumido nos meses de baixa: R$ 240.000, metade do resultado dos meses fortes. Esse valor entra como reserva e é consumido aos poucos, cerca de R$ 26.700 por mês, até a próxima temporada.
O mesmo raciocínio vale para qualquer negócio sazonal: o lucro precisa ser calculado no ano, mas o caixa precisa ser planejado no mês.
Como construir previsibilidade de caixa
1. Projeção de caixa com o calendário local
Monte uma projeção de caixa (forecast) com 13 semanas e marque os eventos de Salvador: alta temporada, Carnaval, feriados, festas de fim de ano, férias escolares e períodos de baixa. A projeção mostra quando o saldo fica baixo e dá tempo de agir. O método está no post sobre projeção de caixa de 13 semanas.
2. Receita prevista por data provável de recebimento
Não projete o dinheiro pela data da venda nem pelo vencimento do boleto. Use a data em que o dinheiro costuma entrar: parcelas de cartão, repasses de agências e plataformas, pagamento de clientes grandes. Isso evita a sensação falsa de caixa folgado.
3. Conciliação frequente de cartão e plataformas
Confira se o que as operadoras, agências e plataformas pagaram bate com o que foi vendido, descontadas taxas e comissões. Diferenças de taxa e vendas não repassadas passam despercebidas quando a conciliação é feita apenas uma vez por mês.
4. Antecipação como decisão, não como hábito
Antecipar recebíveis resolve o aperto de um dia, mas custa margem. Compare a taxa da antecipação com o lucro da venda antes de decidir. Se a empresa antecipa todo mês, o problema é de capital de giro ou de preço, e não de falta de crédito.
5. Reserva para os meses fracos
Defina uma regra para separar parte do resultado da alta temporada. O guia de reserva de caixa mostra como calcular em meses de custo fixo e onde manter o dinheiro com liquidez.
Por setor: o que organizar primeiro
- Turismo e hospedagem: receita líquida por canal (venda direta, agências, plataformas), prazo de repasse de cada um e política de cancelamento.
- Bares e restaurantes: custo da mercadoria vendida (CMV, quanto custam os ingredientes e bebidas do que foi vendido), taxas de cartão e meta de reserva para a baixa. O post sobre BPO Financeiro para restaurantes detalha esses controles.
- Comércio: estoque comprado para a temporada, giro por produto e prazo com fornecedores.
- Serviços para empresas: carteira de clientes por prazo de pagamento, notas aguardando aprovação e dependência de poucos contratos.
- Eventos: adiantamento recebido, custos de produção e saldo a pagar a cada evento. Receita antecipada não é lucro.
Tributos: o básico para o financeiro
A apuração de tributos é responsabilidade do contador. Para o caixa, o que importa ao gestor é saber quanto de imposto vai sair e quando. Empresas no Simples Nacional, por exemplo, calculam o imposto sobre a receita bruta do mês, o que significa pagar guias maiores justamente nos meses de alta. Peça ao contador uma estimativa mensal e inclua os valores na projeção de caixa. Também vale acompanhar as mudanças da reforma tributária, que podem alterar a forma de apurar e recolher a partir de 2027.
Antes de terceirizar: como preparar a empresa
Se a ideia é terceirizar a rotina financeira, a empresa se beneficia de chegar com a casa minimamente arrumada:
- Liste contas bancárias, maquininhas, plataformas e sistemas usados no negócio.
- Reúna contratos e condições: clientes grandes, fornecedores, aluguel, empréstimos e comissões de agências.
- Separe as finanças pessoais das da empresa. Misturar dinheiro de sócio com o da empresa dificulta qualquer análise.
- Defina quem aprova pagamentos e quem tem acesso às contas.
- Tenha o histórico de receita por mês dos últimos dois anos, para enxergar a sazonalidade.
- Escolha 3 ou 4 indicadores que você quer acompanhar todo mês.
O roteiro de implantação está no post sobre implementar o BPO Financeiro em 30 dias.
Perguntas frequentes
Preciso de um BPO Financeiro sediado em Salvador?
Não necessariamente. A rotina financeira é feita por sistemas e acessos online, e o que mais importa é conhecer o seu negócio e os ritmos do seu setor. Conversar por videochamada e acompanhar o caixa à distância funciona bem para a maior parte das PMEs.
Como lidar com a sazonalidade de verão e Carnaval no financeiro?
Planejando o ano inteiro, e não o mês. Separe parte do resultado da alta temporada para cobrir os meses fracos, projete o caixa semana a semana e evite aumentar custos fixos com base apenas no faturamento dos meses fortes.
Terceirizar o financeiro substitui o contador?
Não. A contabilidade e a apuração de tributos continuam sendo funções do contador. O financeiro cuida de contas a pagar e a receber, conciliação, caixa e relatórios para decisão.
Vale a pena antecipar os recebíveis do cartão nos meses fracos?
Depende do custo da antecipação, da margem do produto e das alternativas. Para uso pontual, pode fazer sentido. Se a antecipação vira rotina, vale revisar preço, prazos e reserva.
Por onde começar se o financeiro está desorganizado?
Pelo levantamento de contas e compromissos, pela conciliação dos últimos meses e por uma projeção de caixa simples com o calendário da alta e da baixa temporada. Com isso, as prioridades aparecem.
Fale com a BFinance
Se a sua empresa em Salvador quer mais previsibilidade de caixa para atravessar a alta temporada e os meses de baixa, fale com a BFinance. A gente conversa sobre o momento da sua empresa e sobre o que faz sentido organizar na rotina financeira.
WhatsApp: (11) 93621-8847
Site: bfinance.com.br
Escrito por
Augusto BenelliEspecialista em BPO financeiro e gestão empresarial. A BFinance nasceu com a missão de democratizar o acesso à gestão financeira de qualidade para PMEs e clínicas no Brasil.