BPO Financeiro em Recife: caixa para comércio, saúde e serviços em Pernambuco
Convênios com glosa, cartão parcelado, contratos de serviço e o calendário de verão, Carnaval e São João pesam no caixa das PMEs de Recife. Veja os riscos por setor, os indicadores e como construir previsibilidade de caixa.
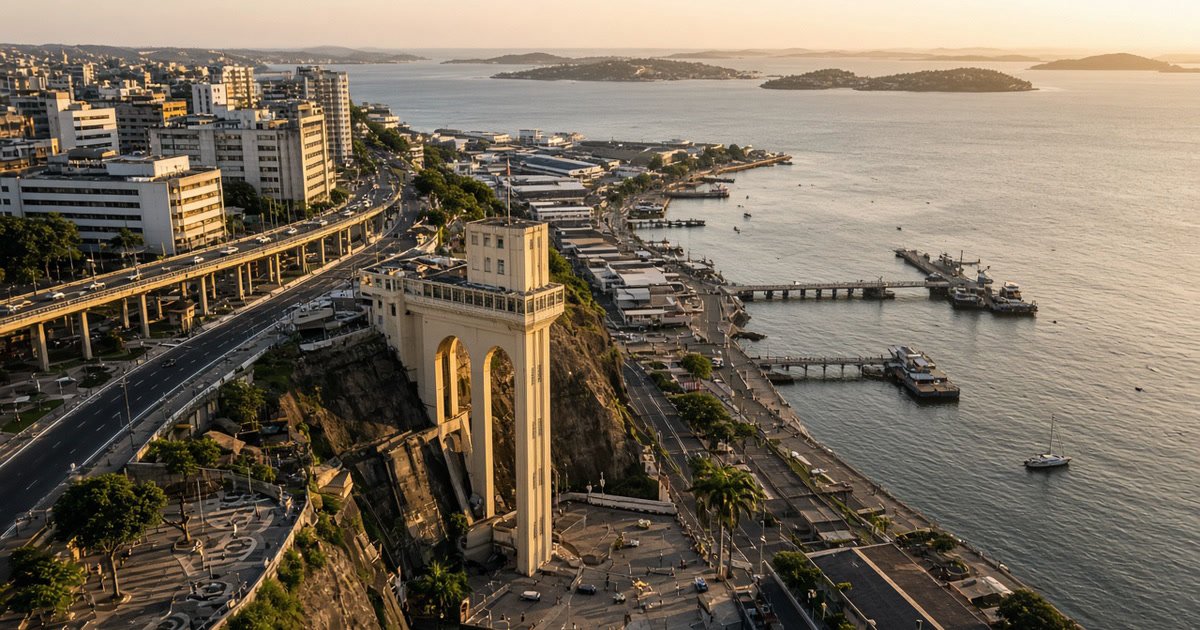
Recife é a principal economia de Pernambuco e um dos grandes centros de serviços do Nordeste. A cidade reúne um polo médico que atende pacientes de vários estados, um comércio que abastece a região metropolitana e o interior, um polo de tecnologia reconhecido nacionalmente e um calendário de festas e turismo que muda o ritmo das vendas ao longo do ano.
Para a PME recifense, esse ambiente traz oportunidades e uma dificuldade comum: o dinheiro entra em ritmos diferentes. Uma clínica fatura hoje e recebe do convênio semanas depois, com risco de glosa. Uma loja vende parcelado no cartão e recebe aos poucos. Uma empresa de serviços fatura por contrato e paga a folha antes de o cliente pagar.
Quando o dono procura um BPO Financeiro em Recife, normalmente quer entender por que a empresa vende bem e o caixa continua apertado. Este guia é para o empresário que quer organizar o financeiro, com ou sem terceirização: o contexto da cidade, os riscos de caixa por setor, os números a acompanhar e como preparar a empresa antes de terceirizar a rotina.
Recife em números: o contexto que pesa no caixa
- A maior economia de Pernambuco. Segundo o IBGE, o Produto Interno Bruto (PIB) de Recife foi de cerca de R$ 66,4 bilhões em 2023, o maior do estado. O Censo 2022 contou 1.488.920 habitantes na capital (veja os dados no IBGE Cidades).
- Uma economia de serviços. Comércio, saúde, educação, tecnologia, turismo e serviços profissionais concentram a atividade da cidade, que funciona como centro de compras e de serviços para a região metropolitana e para o interior.
- Polos que atraem clientes de fora. O polo médico da capital atende pacientes de Pernambuco e de estados vizinhos, e o Porto Digital, parque tecnológico instalado no bairro do Recife Antigo, reúne empresas de software e serviços de tecnologia.
Na prática, muitas PMEs locais convivem com recebimento a prazo, clientes concentrados em convênios ou contratos e meses de venda muito diferentes entre si.
Os riscos de caixa mais comuns nas PMEs recifenses
Recebíveis de convênio e glosas na saúde
Clínicas, laboratórios, consultórios e serviços de imagem que atendem planos de saúde faturam o atendimento e recebem depois, conforme o calendário de cada operadora. No caminho, parte da conta pode ser glosada, ou seja, recusada total ou parcialmente pela operadora por divergência de cobertura, autorização ou documentação. Glosa não recuperada é receita que some, e glosa recuperada tarde é dinheiro que entra meses depois do previsto.
Cartão parcelado no comércio
No comércio de rua e nos shoppings, boa parte das vendas é parcelada no cartão. A venda de hoje vira caixa em várias parcelas, com taxa descontada em cada uma. Quando a loja antecipa os recebíveis para pagar fornecedores, o custo financeiro come parte da margem sem aparecer claramente no preço.
Sazonalidade de verão, Carnaval e São João
O calendário pernambucano concentra demanda em algumas épocas: alta temporada de verão, Natal, Carnaval de Recife e Olinda e as festas juninas, que mobilizam a capital e o interior. Para hotéis, bares, restaurantes, eventos, transporte e comércio, isso significa meses muito fortes seguidos de meses mais fracos. Para outros setores, como serviços profissionais, os feriados prolongados reduzem a produtividade e atrasam faturamentos.
Contratos de serviço e de tecnologia com prazo longo
Empresas de tecnologia e serviços que atendem clientes maiores costumam faturar por etapa ou por mês e receber em 30, 45 ou 60 dias. A folha, que é o maior custo, é paga antes. Quanto mais a empresa cresce, mais capital de giro precisa para financiar esse intervalo.
Juros altos sobre o capital de giro
Com a Selic (taxa básica de juros) em 13,75% ao ano, taxa consultada em outubro de 2026 (veja o histórico no Banco Central), financiar o intervalo entre pagar e receber com cheque especial ou crédito de última hora custa caro. Cada dia a mais de prazo de recebimento tem custo.
Os números que o empresário recifense precisa acompanhar
| Indicador | Como calcular | Para que serve |
|---|---|---|
| Prazo médio de recebimento (PMR) | contas a receber ÷ vendas a prazo do período × dias do período | Saber quantos dias, em média, o dinheiro leva para voltar |
| Índice de glosa | valor glosado ÷ valor faturado aos convênios | Medir quanto da receita de convênio se perde ou atrasa |
| Recuperação de glosa | valor recuperado ÷ valor glosado | Saber se vale insistir nos recursos e onde está o erro de origem |
| Custo de recebimento | taxas de cartão e antecipação ÷ vendas | Ver quanto a forma de pagamento custa sobre a venda |
| Concentração de clientes | receita dos 5 maiores clientes ou convênios ÷ receita total | Medir o risco de depender de poucos pagadores |
| Ciclo de caixa | PMR + prazo médio de estoque − prazo médio de pagamento (PMP) | Saber quantos dias a empresa financia a operação |
Quanto maior o ciclo de caixa, maior a necessidade de capital de giro. O cálculo completo está no guia de capital de giro.
Exemplo numérico: quanto do faturamento vira caixa em uma clínica
Exemplo hipotético, não é caso real nem referência de mercado (benchmark). Uma clínica de especialidades no Recife fatura R$ 300 mil por mês: R$ 180 mil de convênios e R$ 120 mil de pacientes particulares. Os convênios pagam, em média, em 60 dias, com glosa de 5%. Os particulares pagam no cartão e no PIX, com custo médio de 2,5% sobre o valor. Valores em R$ mil:
- Glosa estimada: 180 × 5% = 9.
- Convênio líquido a receber: 180 − 9 = 171, em cerca de 60 dias.
- Custo de recebimento dos particulares: 120 × 2,5% = 3.
- Particular líquido: 120 − 3 = 117, a maior parte em até 30 dias.
- Conferência: 117 + 171 = 288; 300 − 288 = 12, que é a soma da glosa com o custo de recebimento.
Do faturamento de R$ 300 mil, só R$ 117 mil entram no mês seguinte. Os R$ 171 mil de convênio chegam em dois meses. Com esse prazo, a clínica carrega permanentemente cerca de dois meses de convênio a receber: 171 × 2 = 342, ou seja, perto de R$ 342 mil parados em recebíveis.
Se a clínica reduzir a glosa de 5% para 2% com melhor conferência de autorizações e documentação, a perda mensal cai de R$ 9 mil para R$ 3,6 mil (180 × 2% = 3,6). A diferença, de R$ 5,4 mil por mês, é receita que já foi produzida e simplesmente deixava de entrar.
Como construir previsibilidade de caixa
1. Fluxo projetado com o calendário local
Use o histórico de 24 meses para identificar meses fortes e fracos e coloque no fluxo o calendário que afeta o seu negócio: alta temporada, Carnaval, São João, feriados prolongados e férias escolares. Projete pelo menos 13 semanas à frente e os próximos 12 meses em visão mensal. O método está no post sobre previsão de caixa em 13 semanas.
2. Recebimento previsto por data provável, não por vencimento
Para convênios, use o histórico de pagamento de cada operadora. Para clientes de contrato, use o prazo que eles praticam de fato. A projeção baseada no vencimento formal costuma ser otimista.
3. Conciliação diária de cartão e convênio
Confira o que a maquininha e a operadora disseram que iam pagar com o que caiu na conta. Diferenças pequenas e frequentes somam muito ao longo do ano. O guia de conciliação bancária mostra o processo.
4. Antecipação como decisão, não como hábito
Antes de antecipar recebíveis de cartão, compare o custo da antecipação com a margem do produto e com outras fontes de dinheiro. Se a antecipação vira rotina todo mês, o problema é de capital de giro ou de preço, e não de prazo.
5. Reserva para os meses fracos
Defina, em meses de despesa fixa, a reserva que a empresa quer ter antes dos meses de baixa e trate essa reserva como compromisso.
Por setor: o que organizar primeiro
- Saúde (clínicas, laboratórios, consultórios): faturamento por convênio, índice de glosa por operadora, prazo real de pagamento de cada convênio e repasse a médicos parceiros. O guia de gestão financeira para clínicas aprofunda o tema.
- Comércio: recebíveis de cartão por bandeira e por prazo, custo de antecipação, estoque por categoria e sazonalidade de fim de ano.
- Tecnologia e serviços profissionais: receita por contrato, prazo de recebimento por cliente, custo da equipe por projeto e reajuste anual dos contratos.
- Turismo, eventos e alimentação: concentração de receita na alta temporada, reserva para a baixa e controle de custos variáveis por evento.
Tributos: o básico para o financeiro
O enquadramento tributário é sempre com o seu contador. Para o financeiro, dois pontos merecem atenção em 2027:
- O fim do regime de caixa no Simples Nacional. A partir de 1º de janeiro de 2027, o imposto do Simples passa a incidir sobre o faturado no mês, e não mais sobre o recebido. Para quem recebe de convênios em 60 dias ou vende parcelado, o imposto passa a sair antes do dinheiro. O post sobre o fim do regime de caixa no Simples mostra o efeito.
- A reforma tributária. A Contribuição sobre Bens e Serviços (CBS, tributo federal que substitui PIS e Cofins) passa a ser cobrada em 2027, e a transição para o Imposto sobre Bens e Serviços (IBS) acontece nos anos seguintes. Preços e contratos de longo prazo precisam considerar essa mudança.
Antes de terceirizar: como preparar a empresa
Terceirizar a rotina financeira funciona melhor quando a empresa faz a parte dela:
- Inventário: contas bancárias, maquininhas, convênios, sistemas, contratos, empréstimos, principais clientes e fornecedores.
- Alçadas de aprovação: quem aprova pagamento, até que valor e por qual canal.
- Escopo por escrito: o que fica com o parceiro externo, o que continua dentro da empresa e o que é do contador.
- Ponto focal interno: alguém que responde dúvidas, envia documentos e acompanha as decisões do dia a dia.
O roteiro de implantação está no post sobre implementar o BPO Financeiro em 30 dias.
Perguntas frequentes
Preciso de um BPO Financeiro sediado em Recife?
Não necessariamente. A rotina financeira funciona bem de forma remota, com acessos seguros e canais de comunicação definidos em contrato. Conhecer a realidade do comércio, da saúde e do calendário pernambucano ajuda; processo e clareza de escopo pesam mais.
Terceirizar o financeiro substitui o contador?
Não. Tributos, guias, folha e obrigações acessórias são do contador. A rotina financeira trata de caixa, pagamentos, conciliação e informação gerencial, conforme o escopo contratado.
Como reduzir as glosas de convênio?
Comece medindo: índice de glosa por operadora e por motivo. Na maior parte dos casos, a causa está na origem, como autorização, cadastro ou documentação incompleta. Corrigir a origem costuma render mais do que recorrer depois.
Vale a pena antecipar os recebíveis do cartão?
Depende do custo da antecipação, da margem do produto e das alternativas de crédito. Para uso pontual, pode fazer sentido. Se a antecipação é usada todo mês, vale revisar preço, prazos e capital de giro.
Por onde começar se o financeiro está desorganizado?
Pelo inventário de contas e compromissos, pela conciliação dos últimos meses e por um fluxo de caixa projetado simples. Com isso, as prioridades aparecem.
Fale com a BFinance
Se a sua empresa em Recife quer mais previsibilidade de caixa para atravessar convênios, cartão parcelado e meses de baixa, fale com a BFinance. A gente conversa sobre o momento da sua empresa e sobre o que faz sentido terceirizar na rotina financeira.
WhatsApp: (11) 93621-8847
Site: bfinance.com.br
Escrito por
Augusto BenelliEspecialista em BPO financeiro e gestão empresarial. A BFinance nasceu com a missão de democratizar o acesso à gestão financeira de qualidade para PMEs e clínicas no Brasil.