BPO Financeiro em São Paulo: quando terceirizar na capital e na Grande SP
São Paulo não é só “a maior cidade do Brasil”. Para a PME, a capital e a Grande SP são um ambiente com pressão alta de custo de gente e de escritório, ecossistema denso de bancos e fintechs, e…
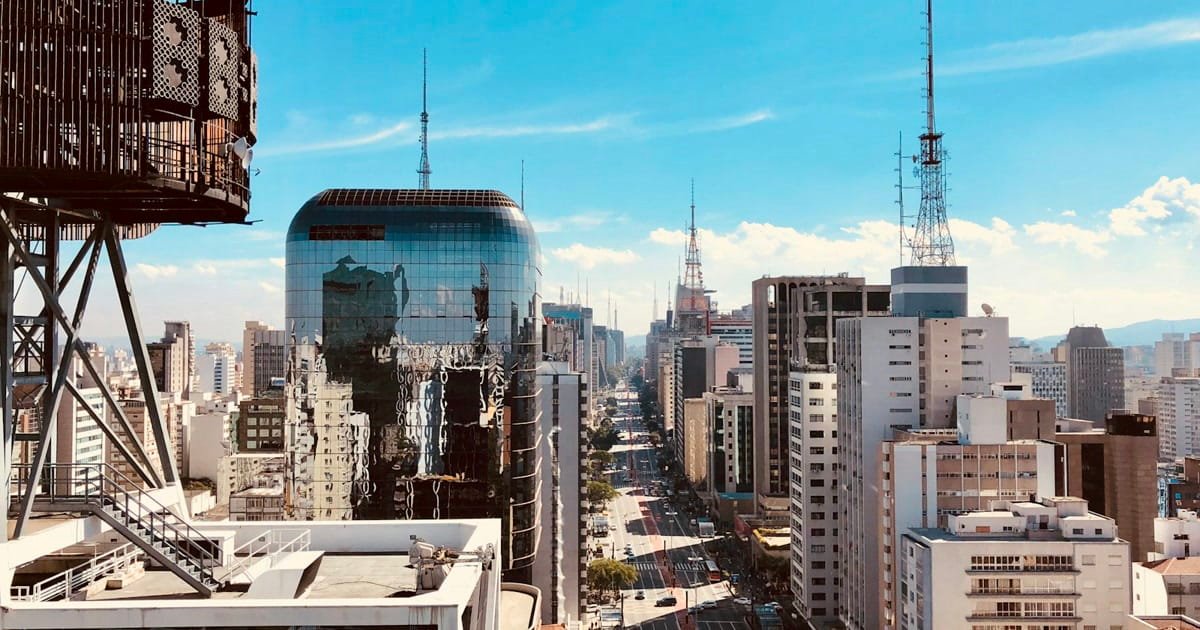
São Paulo não é só “a maior cidade do Brasil”. Para a PME, a capital e a Grande SP são um ambiente com pressão alta de custo de gente e de escritório, ecossistema denso de bancos e empresas de tecnologia financeira (fintechs), e operação financeira que raramente cabe em uma conta e um boleto. Por isso, buscar BPO financeiro em São Paulo não deveria ser um anúncio genérico com o nome da cidade colado — deveria ser uma decisão de modelo operacional.
Neste artigo, você vê quando faz sentido terceirizar o financeiro na capital e nos corredores da Grande SP, por que o modelo híbrido/remoto costuma vencer o time 100% presencial em Paulista ou Faria Lima, e como avaliar se o gargalo é custo, complexidade ou o sócio ainda pagando boleto de madrugada.
Por que São Paulo pede um olhar diferente de BPO
Custo de CLT e de endereço na capital
Na capital, o pacote “analista financeiro + assistente + encargos + ferramentas + gestão do gestor” pesa rápido. Somado a isso, escritório em eixos caros (Paulista, Faria Lima, Berrini e arredores) transforma presença física em luxo — não em necessidade operacional do financeiro.
Muitas PMEs descobrem que montar time interno “do jeito tradicional” compete com o próprio crescimento: o custo fixo sobe antes da previsibilidade de caixa. A comparação estruturada está em BPO Financeiro vs equipe interna e nas faixas de quanto custa um BPO Financeiro em 2026.
Capital vs Grande SP: a mesma dor, pressões diferentes
- Capital: aluguel e salário mais pressionados; densidade de serviços; expectativa de resposta rápida; sócio frequentemente em reunião o dia inteiro.
- Grande SP (ABC, Osasco, Guarulhos, regiões industriais e logísticas): operação mais “chão de fábrica + distribuição”; múltiplos fornecedores; deslocamento caro em tempo; financeiro interno difícil de reter no nível pleno.
Em ambos os casos, o BPO remoto/híbrido pode resolver o mesmo problema: rotina financeira profissional sem forçar contratações caras no CEP mais caro.
O ecossistema financeiro da Grande SP (e o que isso exige da operação)
São Paulo concentra bancos, fintechs, adquirentes, ERPs e uma cultura de PME de comércio, serviços e indústria leve/média. Na prática, isso significa:
- Várias contas e vários intermediadores de pagamento (gateways) — comum ter conta dita “operacional”, conta de investimento, gateway de e-commerce, maquininha e Pix em paralelo.
- Volume de lançamentos — não necessariamente faturamento altíssimo, mas muitos títulos, divisão de pagamentos (split) e conciliação (conferência do extrato com os lançamentos).
- Parceiros e filiais — operação que começa na capital e abre ponto no ABC (ou o contrário) sem redesenhar o financeiro.
- Open Finance (compartilhamento de dados financeiros autorizado pela empresa) e automações — disponíveis, mas só geram valor com processo; veja Open Finance no BPO.
Se sua operação mistura loja física, marketplace e vendas para outras empresas (B2B), o post de BPO para e-commerce ajuda no recorte de margem e gateway — mesmo que você não seja “puro digital”.
Trânsito, “corre” e o custo escondido do financeiro presencial
Um ponto pouco falado em artigos genéricos de BPO: na Grande SP, tempo é custo. Tirar o analista do fluxo para resolver banco presencial, cartório, “só um documento” ou reunião que poderia ser assíncrona dói no mês.
Um modelo de BPO bem desenhado pode reduzir esse atrito:
- Acessos digitais e alçadas claras
- Pagamentos e conciliações em rotina (não em mutirão)
- Reuniões objetivas, na frequência combinada, em vez de presença decorativa
- Dono interno da decisão (você ou um gerente) — a execução segue o escopo contratado
Presencial faz sentido na reunião de início (kickoff), auditoria pontual ou treinamento. Como regra permanente de PME na capital, costuma ser caro demais para o valor entregue.
Quando terceirizar o financeiro em SP (sinais práticos)
Você não precisa “estar quebrando” para terceirizar. Os gatilhos mais comuns na capital e na Grande SP:
1. O fundador ainda é o financeiro noturno
Fecha venda de dia, paga fornecedor à noite, concilia no domingo. Se isso soa familiar, leia também os 7 sinais para terceirizar o financeiro.
2. Crescimento ou expansão além da capital
Abrir operação em outro município da RMSP (ou interior — ex.: Campinas) sem padronizar contas a pagar e a receber (AP/AR) e caixa é receita para surpresa no fechamento.
3. Complexidade bancária acima da equipe
Três contas, dois gateways, um sistema de gestão (ERP) pela metade e planilha “oficial” no Drive: isso não se resolve contratando só mais um júnior sem processo.
4. Pressão de caixa e reforma tributária
Com a redução da folga de caixa entre receber e recolher o imposto (float tributário) no horizonte do pagamento dividido (split payment), improviso de liquidez fica mais perigoso. SP, com ciclo comercial agressivo, sente cedo.
5. Contratar CLT pleno ficou inviável no orçamento
Antes de “forçar” um time interno incompleto, rode a lista de verificação (checklist) de escolha de BPO e compare custo total.
Capital, ABC, Osasco, Guarulhos: um roteiro de decisão
Use este filtro simples (exemplo ilustrativo de raciocínio, não estatística):
- Sócio operacional + faturamento subindo + Excel no limite: Terceirizar operação agora
- Time interno júnior sem gestão: BPO (ou BPO + líder interno leve)
- Múltiplas unidades na RMSP: BPO com padronização + indicadores
- Necessidade só fiscal/SPED: Contabilidade (não BPO)
- Conselho, orçamento ou compra e venda de empresas (M&A) no radar: BPO operacional + diretor financeiro sob demanda (CFO as a Service)
Se a dúvida é “como começar sem caos”, o passo a passo está em implantação (onboarding) de BPO em 30 dias.
Como briefingar um BPO se você está na Grande SP
Chegue na conversa com fatos, não com “preciso de um financeiro”:
- Volume: pagamentos/mês, recebimentos/mês, contas bancárias, gateways.
- Geografia da operação: capital, ABC, Osasco, Guarulhos, home office do time.
- Sistemas: ERP atual, planilhas oficiais, acesso a Open Finance.
- Dor principal: atraso de pagamento, falta de caixa projetado, sócio sobrecarregado, expansão.
- Contabilidade: nome do escritório e o que já flui bem (ou não).
Quanto mais concreto o resumo da operação (briefing), menos surpresa na implantação (setup) — e mais fácil comparar propostas com o checklist.
Erros comuns ao contratar BPO em São Paulo
- Escolher só pelo menor preço da capital (escopo oco).
- Exigir presencial diário sem necessidade — e pagar isso embutido.
- Não definir dono interno da aprovação de pagamentos.
- Misturar BPO com contabilidade e cobrar os dois no mesmo contrato sem clareza.
- Ignorar multi-conta/multi-gateway no briefing — aí a proposta nasce errada.
Para reduzir custo com método (não com corte cego), veja o guia de BPO para reduzir custos.
Perguntas frequentes
Existe BPO financeiro presencial obrigatório em São Paulo?
Não. A maioria das PMEs se beneficia de modelo remoto/híbrido com acessos digitais, prazo de atendimento combinado (SLA) e rotina de acompanhamento. Presencial entra quando há motivo concreto (kickoff, auditoria, treinamento).
BPO em SP atende também o ABC e Guarulhos?
Sim — e esse é exatamente o ponto do modelo moderno: a operação financeira não precisa morar no mesmo CEP da fábrica ou da loja. O que importa é processo, sistema e dono da decisão.
Quanto custa um BPO financeiro em São Paulo?
O preço segue porte, volume e complexidade — não o CEP isoladamente. Use as faixas de quanto custa BPO em 2026 e peça proposta com volume explícito (lançamentos, contas, gateways).
Quando faz mais sentido contratar CLT na capital?
Quando há volume e complexidade que justificam time interno liderado, cultura presencial necessária ao negócio, ou combinação de operação + estratégia já madura. Mesmo assim, muitas médias mantêm BPO na operação e interno só na gestão.
Como escolher um fornecedor sério na Grande SP?
Peça escopo, prazos de atendimento, ferramentas, política de dados (de acordo com a Lei Geral de Proteção de Dados, a LGPD), plano de saída e referências de operações parecidas com a sua. O checklist completo organiza a conversa.
Fale com a BFinance
Se a sua PME está na capital ou na Grande SP e o financeiro já virou gargalo de crescimento — ou de sono —, fale com a BFinance. A gente conversa sobre o momento da sua empresa e sobre o que faz sentido terceirizar na rotina financeira.
WhatsApp: (11) 93621-8847
Site: bfinance.com.br
Links internos sugeridos
- /blog/quanto-custa-bpo-financeiro-2026 — faixas de preço
- /blog/bpo-financeiro-vs-equipe-interna-analise-completa-custos — BPO vs CLT
- /blog/sete-sinais-terceirizar-financeiro — sinais para terceirizar
- /blog/como-escolher-bpo-financeiro-checklist — checklist de proposta
- /blog/implementar-bpo-financeiro-pme-onboarding-30-dias — onboarding em 30 dias
Escrito por
Augusto BenelliEspecialista em BPO financeiro e gestão empresarial. A BFinance nasceu com a missão de democratizar o acesso à gestão financeira de qualidade para PMEs e clínicas no Brasil.